Autori
Harold Cole, professore di economia titolare della cattedra James Joe-Jin Kim presso l’Università della Pennsylvania, Stefano Cravero, dottorando in economia presso l’Università della Pennsylvania, e Jeremy Greenwood, professore di economia presso l’Università della Pennsylvania.
__________________________
Il boom degli investimenti nelle tecnologie di intelligenza artificiale ha sollevato preoccupazioni circa una potenziale bolla speculativa. Questo articolo sostiene che il boom degli anni ’20 e la Grande Depressione offrono utili insegnamenti. Durante gli anni ’20, l’innovazione di processo crebbe rapidamente, mentre l’innovazione di prodotto ristagnava. A sua volta, l’innovazione di processo alimentò un boom degli investimenti basato sull’aspettativa di una domanda futura. Quando questa aspettativa non si concretizzò, ne seguì una brusca contrazione. Pertanto, l’ottimismo e la prosperità dei ruggenti anni Venti contribuiscono a spiegare l’inizio della Grande Depressione e offrono un monito per l’attuale boom dell’intelligenza artificiale.
L’attuale impennata degli investimenti nell’intelligenza artificiale ha riportato alla ribalta un vecchio interrogativo economico: cosa succede quando le aziende investono capitali in nuove capacità produttive nella speranza di profitti che non si sono ancora concretizzati? L’attuale boom dell’IA si rivelerà una bolla speculativa? La domanda crescerà abbastanza rapidamente da assorbire le nuove capacità in fase di sviluppo?
Questi interrogativi rendono il boom degli anni ’20 e la catastrofica depressione che ne seguì degni di una nuova analisi. Non perché un’altra Grande Depressione sia inevitabile, ma perché la storia di come le aspettative ottimistiche abbiano guidato gli investimenti durante i ruggenti anni Venti, e se proprio quel boom abbia reso l’economia pericolosamente vulnerabile nel 1929, offre una preziosa chiave di lettura per comprendere i rischi che accompagnano il rapido progresso tecnologico e l’accumulazione di capitale.
Ciò che la letteratura esistente lascia inspiegato
Gli economisti hanno versato fiumi d’inchiostro sulla Grande Depressione. Le principali spiegazioni hanno enfatizzato i fallimenti bancari diffusi, le politiche monetarie errate, il crollo del mercato azionario del 1929 e altri fattori (ad esempio Bernanke 1983, Friedman e Schwartz 1963, Romer 1990). Eppure, la maggior parte di queste analisi presenta una lacuna notevole: non spiegano come la Grande Depressione abbia avuto inizio. Come ammette lo stesso Bernanke (1983: 258), “Bisogna precisare fin da subito che la mia teoria non offre una spiegazione completa della Grande Depressione (ad esempio, non si parla del periodo 1929-30)”. Piuttosto, si concentrano sulla straordinaria gravità e persistenza della Depressione, tralasciando il meccanismo scatenante. Qui, ci si pone una domanda diversa, ma complementare: le forze economiche che hanno alimentato la prosperità dei ruggenti anni Venti hanno gettato le basi per il crollo del 1929? Basandoci su idee già presenti in lavori precedenti (Szostak 1995, Yorukoglu 2000), in Cole et al. (2026) esploriamo questa possibilità.
Un’economia in forte espansione con mercati saturi.
Gli anni ’20 si distinguono come uno dei periodi più prosperi della storia americana. Tra il 1921 e il 1929, il PIL reale pro capite crebbe di circa il 3,4% all’anno, ben al di sopra del suo trend di lungo periodo, mentre gli investimenti reali nel settore manifatturiero pro capite aumentarono di circa il 5,2% all’anno (vedi Figura 1). Ciononostante, il tasso di occupazione rimase sostanzialmente invariato e la quota del reddito nazionale destinata al lavoro diminuì. In altre parole, la produzione e gli investimenti crebbero vertiginosamente, ma l’occupazione non riuscì a tenere il passo: una divergenza che le teorie economiche standard faticano a spiegare. Cosa potrebbe giustificare questo andamento? Un’analisi più approfondita delle tendenze contrastanti nell’innovazione di prodotto e nell’innovazione di processo offre alcuni indizi.
Figura 1 Produzione, investimenti, occupazione e quota del lavoro, 1900-1950

Nota : le fonti dei dati per tutti i diagrammi sono dettagliate in Cole et al. (2026). Il pannello di sinistra mostra gli investimenti reali nel settore manifatturiero indicizzati a catena e il PIL reale pro capite, mentre l’occupazione pro capite e la quota del reddito destinata al lavoro sono visualizzate in quello di destra.
La seconda rivoluzione industriale ha trasformato la vita americana grazie alla diffusione di automobili, energia elettrica, elettrodomestici e prodotti petrolchimici. Tuttavia, tra l’inizio e la metà degli anni ’20, molte di queste innovazioni rivoluzionarie avevano già raggiunto una diffusione capillare. Il flusso di nuovi prodotti immessi sul mercato non era sufficiente a compensare il rallentamento della domanda per queste innovazioni precedenti. Infatti, le richieste di brevetti e marchi registrati – indicatori imperfetti ma utili dello sviluppo di nuovi prodotti – raggiunsero il picco a metà degli anni ’20 (vedi Figura 2). Di conseguenza, alcuni dei mercati emergenti più importanti dell’economia si stavano progressivamente saturando (Figura 3). La crescita annuale delle immatricolazioni di automobili raggiunse il picco intorno al 1925. Anche le nuove costruzioni e gli avvii di nuove abitazioni raggiunsero il loro massimo intorno alla metà del decennio, mentre i prezzi delle case iniziarono a diminuire nel 1925. L’elettrificazione seguì una traiettoria simile: entro il 1929, l’elettricità alimentava circa il 78% della potenza meccanica impiegata nelle fabbriche e circa il 68% delle abitazioni era stato elettrificato. Verso la fine degli anni ’20, il ritmo di adozione aveva subito un rallentamento. Nel complesso, queste tendenze suggeriscono che la straordinaria domanda scatenata dalle innovazioni della Seconda Rivoluzione Industriale stava diventando sempre più difficile da sostenere al ritmo precedente, mentre emergevano troppo pochi nuovi mercati di prodotto per sostituire quelli prossimi alla saturazione.
Figura 2 Indicatori di innovazione di prodotto: domande di brevetto di design e marchi registrati

Nota : Marchi, rinnovi di marchi e domande di brevetto per design, 1900-1940.
Figura 3 Diffusione e maturità del mercato: automobili, abitazioni ed elettrificazione


Nota : In alto a sinistra, immatricolazioni di automobili e vendite di fabbrica, 1900-1950. In alto a destra, numero di unità abitative avviate per milione di abitanti, 1900-1950, e valore delle nuove costruzioni in milioni di dollari 1957-59, 1920-1947. Pannello inferiore. Percentuale di cavalli vapore per azionamento meccanico nelle fabbriche alimentate da elettricità, 1889-1954; percentuale di abitazioni elettrificate, 1907-1950; e valore delle nuove costruzioni da parte di aziende private di servizi elettrici e del gas in milioni di dollari, 1907-1950.
L’innovazione di processo ha continuato a correre a ritmo sostenuto
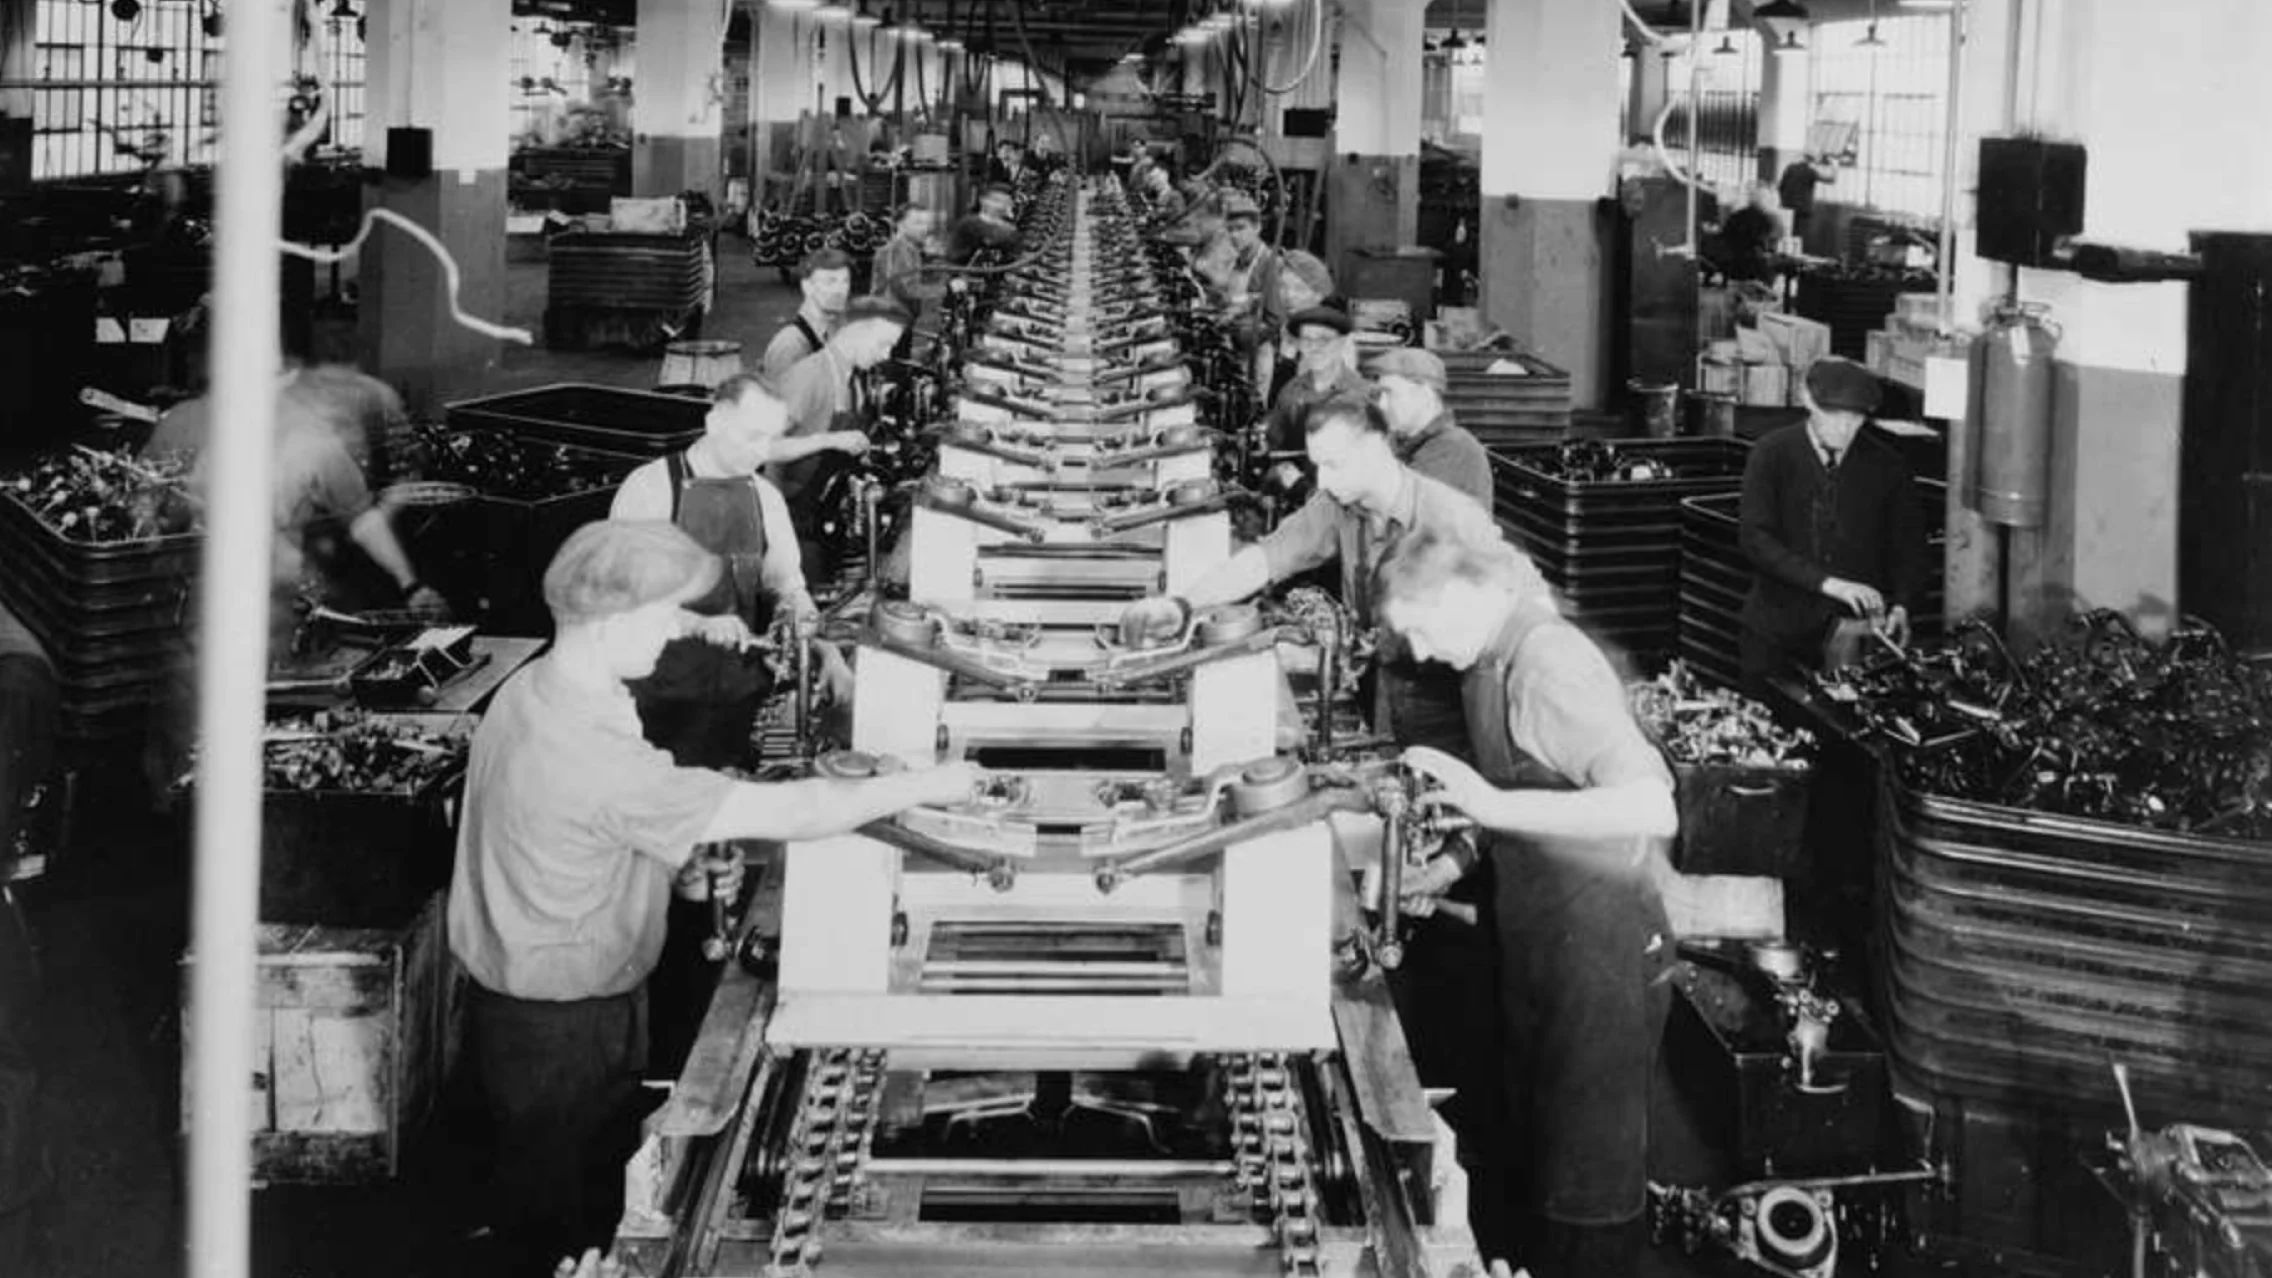
Mentre la domanda di nuovi prodotti rallentava, i metodi di produzione continuavano a migliorare rapidamente (vedi Figura 4). La diffusione delle catene di montaggio e l’elettrificazione generalizzata delle fabbriche resero la produzione di beni manifatturieri molto più economica. Ad esempio, Fabricant (1942) riporta che la manodopera necessaria per produrre un’automobile si ridusse di dieci volte tra il 1910 e il 1930. Questi notevoli aumenti di produttività si estesero a tutti i settori manifatturieri e, cosa importante, continuarono anche dopo l’inizio della Grande Depressione. Il risultato fu un notevole squilibrio: le imprese potevano produrre maggiori quantità dei beni che i consumatori già conoscevano e acquistavano utilizzando meno lavoratori, mentre le opportunità di stimolare la domanda con prodotti completamente nuovi non si espandevano allo stesso ritmo.
Figura 4 Innovazione di processo nel settore automobilistico e manifatturiero e prezzi delle automobili corretti per la qualità

Nota : Innovazione di processo nel settore automobilistico e in tutto il settore manifatturiero (asse sinistro) e prezzi reali delle automobili corretti per la qualità (asse destro).
Ottimismo Investimento costante
Lo squilibrio tra innovazione di prodotto e di processo è al centro della nostra spiegazione. I consumatori, in genere, preferiscono ampliare il proprio paniere di consumo con nuovi beni piuttosto che acquistare semplicemente una maggiore quantità dei beni che già possiedono o acquistano: una preferenza che gli economisti definiscono “amore per la varietà”. Quando è disponibile un’ampia gamma di nuovi prodotti, l’aumento dei redditi può sostenere la domanda di una selezione più ampia di beni. Allo stesso tempo, una maggiore varietà di prodotti intensifica la concorrenza tra i produttori, contribuendo a mantenere i prezzi sotto controllo. In queste condizioni, la crescita della produttività aumenta i redditi e può sostenere sia un maggiore consumo che un’occupazione più elevata.
Il quadro cambia quando l’innovazione di processo avanza più rapidamente dell’innovazione di prodotto. I consumatori hanno meno nuove opzioni su cui investire i loro redditi crescenti. I produttori già presenti sul mercato affrontano una concorrenza minore e godono di un maggiore potere contrattuale. Di conseguenza, la riduzione dei costi di produzione potrebbe non tradursi completamente in prezzi più bassi. Secondo questa ipotesi, la combinazione di una limitata innovazione di prodotto e di rapidi miglioramenti dei processi frena la crescita dei consumi, anche a fronte di un aumento del PIL pro capite. Una crescita dei consumi lenta, unita a rapidi aumenti della produttività del lavoro, implica quindi che l’occupazione possa rimanere stagnante o addirittura diminuire, mentre gli investimenti e il PIL crescono rapidamente. Questa dinamica può contribuire a spiegare le caratteristiche altrimenti enigmatiche degli anni ’20: aumento della produzione, investimenti consistenti, occupazione stagnante e quota del lavoro in calo.
 https://www.asterios.it/catalogo/una-nuova-crisi-generale
Sconto del 50% agli abbonati di acro-polis.it su tutto il catalogo di www.asterios.it
Rimane un interrogativo senza risposta: se la crescita dei consumi era debole, perché le imprese hanno continuato a investire così tanto? La risposta più probabile è l’ottimismo . Forse gli investitori credevano che il rallentamento dell’innovazione di prodotto fosse solo temporaneo. Si aspettavano che presto si sarebbe verificata un’ondata di nuovi prodotti. Costruire fabbriche e acquisire attrezzature in anticipo sarebbe quindi sembrato sensato.
In effetti, i mercati finanziari riflettevano l’ottimismo che prevalse per tutti gli anni ’20 (vedi Figura 5). I prezzi delle azioni salirono vertiginosamente, i rapporti prezzo/utili aumentarono bruscamente e sia le offerte pubbliche iniziali che le attività di fusione e acquisizione crebbero. Nel complesso, questi indicatori suggeriscono che gli investitori mantenevano fiducia nella futura crescita economica, anche quando importanti mercati, dalle automobili agli immobili, mostravano segni di saturazione. Secondo la nostra interpretazione, la rapida innovazione di processo alimentò l’accumulazione di capitale, spinta dall’aspettativa che una nuova ondata di innovazione di prodotto sarebbe emersa per sostenere la domanda. Quando tale aspettativa iniziò a vacillare, le conseguenze furono gravi.
Figura 5 Indici di borsa e rapporto prezzo/utili, 1919-1939
Nota : Indice Dow Jones e S&P 500 di settembre, 1919-1939. È riportato anche il rapporto prezzo/utili (P/E) di giugno, corretto per il ciclo economico.
Quando il futuro atteso non è mai arrivato
Pensiamo all’economia che entrava nel 1929, con fabbriche e macchinari costruiti in parte in previsione di mercati che non si erano ancora sviluppati. Se famiglie e imprese rivedessero bruscamente al ribasso le proprie aspettative in termini di innovazione di prodotto, gran parte di quella capacità produttiva varrebbe molto meno del previsto, e gli investimenti crollerebbero. Allo stesso tempo, l’innovazione di processo continuerebbe a ritmo sostenuto. Le imprese sarebbero comunque in grado di soddisfare la domanda esistente con un numero inferiore di lavoratori. E con pochi nuovi prodotti sul mercato, la spesa dei consumatori rimarrebbe limitata, accentuando la recessione sia della produzione che dell’occupazione.
Questa narrazione si allinea con la storia della fine degli anni ’20 e dell’inizio degli anni ’30. Nel 1929, i mercati automobilistico e immobiliare mostravano segni di rallentamento da diversi anni, sebbene il mercato azionario rimanesse dinamico. Dopo il crollo, gli investimenti nel settore manifatturiero si contrassero in modo molto più marcato rispetto alla produzione e all’occupazione. Nel 1933, la produzione reale era scesa a circa il 71% del livello del 1929, l’occupazione all’82% e gli investimenti nel settore manifatturiero a solo il 37%. Eppure il progresso tecnologico non si arrestò. Infatti, Crafts et al. (2016), scrivendo su VoxEU, documentano una forte crescita della produttività negli Stati Uniti durante gli anni ’30. Gli aumenti di produttività possono coesistere con un’economia in collasso quando la domanda e gli investimenti non riescono a tenere il passo.
Il boom e il crollo
La nostra ipotesi offre una spiegazione plausibile per l’ inizio della Grande Depressione, integrando le interpretazioni più note. Il crollo del mercato azionario aumentò l’incertezza, i fallimenti bancari interruppero i rapporti creditizi e la contrazione monetaria e la deflazione accentuarono il calo della spesa (Romer 1990, Bernanke 1983, Friedman e Schwartz 1963). Queste forze probabilmente amplificarono una recessione già radicata nelle aspettative deluse sulla domanda futura e contribuiscono a spiegare perché la Depressione si rivelò così difficile da superare.
La lezione più ampia non è che il progresso tecnologico sia pericoloso, o che i boom degli investimenti finiscano inevitabilmente in un disastro. Piuttosto, la capacità produttiva e la domanda non crescono necessariamente di pari passo. Negli anni ’20, le innovazioni volte al risparmio dei costi portarono a una vera prosperità. Ma le aspettative di una crescita continua della domanda dei consumatori potrebbero aver incoraggiato investimenti superiori a quanto i mercati potessero effettivamente sostenere. I ruggenti anni Venti potrebbero essere stati al tempo stesso una benedizione e una maledizione: i loro successi tecnologici innalzarono il tenore di vita di milioni di americani, ma potenzialmente gettarono le basi per il crollo economico che ne seguì.
Riferimenti
Bernanke, BS (1983), “Effetti non monetari della crisi finanziaria nella propagazione della Grande Depressione”, American Economic Review 73(3): 257–276.
Cole, HL, S Cravero e J Greenwood (2026), “La Grande Accrescimento e la Grande Depressione”, NBER Working Paper n. 35816.
Crafts, N, P Woltjer e G Bakker (2016), “ Avanti tutta: la crescita della produttività americana durante la Grande Depressione ”, VoxEU.org, 5 febbraio.
Fabricant, S (1942), Occupazione nel settore manifatturiero, 1899-1939: un’analisi della sua relazione con il volume della produzione , National Bureau of Economic Research.
Friedman, M e AJ Schwartz (1963), Storia monetaria degli Stati Uniti, 1867-1960 , Princeton University Press.
Romer, CD (1990), “Il grande crollo e l’inizio della Grande Depressione”, Quarterly Journal of Economics 105(3): 597–624.
Szostak, R (1995), Innovazione tecnologica e Grande Depressione , Westview Press.
Yorukoglu, M (2000), “Innovazioni di prodotto vs. di processo e fluttuazioni economiche”, Carnegie–Rochester Conference Series on Public Policy 52: 137–163.
Fonte: VoxEU
Da leggere. Clicca sul link per leggere la scheda!
Crisi